
エグゼクティブサマリー
将来の価格を取引する制度の本質は、未来を当てること以上に、価格変動の負担を移し替えることにある。堂島の米商人と現代のクラウド事業者は、扱う資源こそ異なるが、将来収入や支出が読めないという共通の問題に直面している。ただし、GPU先物を「すでに日本の個人が購入できる商品」と紹介するのは現時点で適切でない。CMEは10月5日開始予定を9月28日に延期し、10月12日の通知では売買不能の価格曲線を案内している。ICEも9月29日に上場時期未定と明記した。商品コード、契約仕様、参考価格が存在しても、承認完了・取引開始・約定成立を意味しない[8][9][12]。歴史の先後関係にも区別が必要である。アムステルダムの株式先渡し・オプションは堂島の1730年公認より早い。一方、堂島は会員制度と清算機能を備えた組織的先物市場の先駆けとして評価される。「将来取引の起源」と「組織化された先物取引所の成立」は同じ問いではない[1][2][3]。自己資金100万円についての結論は、取引経路、証拠金、出来高、売買気配、税務が確認できるまで実資金を投入しない、というものである。以下の損益計算は公開仕様を参照した仮想例であり、購入可能な商品の提案ではない。
調査の土台となる先行資料
歴史の骨格はJPXの堂島資料、Gelderblom・Jonkerのアムステルダム研究、CFTCの取引制度史を用いた。事故の検証は英国のベアリングス調査、CFTCのWTI暫定報告、LMEの独立検証とFCAの処分資料を中心とした。GPU市場ではCME・ICEの時系列の公式通知を、宣伝ページや検索結果の見出しより優先した[1–14]。
前編 先物市場300年の歴史と金融リスク
第1章 将来の価格を売買するという発明
秋の収穫を待つ農家にとって、豊作と利益は同義でない。生産量が増えても価格が大きく下がれば収入は減る。一方、米を買う商人には値上がりが経営上の脅威になる。両者が「秋に一定量を一定価格で取引する」と約束すれば、価格の不確実性を減らせる。この個別契約が先渡し取引(forward)である。先物取引(futures)は、数量、品質、限月などを標準化し、取引所で売買する仕組みである。現代の主要市場では清算機関が売り手と買い手の間に入り、証拠金と日々の値洗いで履行を管理する。値洗いとは、その日の価格で評価し、損益に応じて資金を受け払いすることである。期日まで損失を棚上げできる仕組みではない。価格リスクを減らす行為をヘッジと呼ぶ。反対側でリスクを引き受け、利益を狙う行為が投機である。農家同士だけでは全員が売りたくなることもあるため、異なる予想や資金需要を持つ参加者が必要になる。ただし投機参加者が増えれば必ず市場が安定するわけでもない。同じ方向への集中は混乱を強め得る。先物の損益は、売り手と買い手の間では原則として差し引きゼロであり、費用を含めると参加者全体の金銭的損益は減る。それでも社会的な価値があるのは、企業が収入・原価を計画しやすくなり、保険的な役割を果たすからである。金融取引の価値は、取引だけが新しい富を生むこととは別に考える必要がある。
第2章 堂島、アムステルダム、シカゴの金融市場史
堂島――米そのものから米の代表価格へ
大阪には諸藩の年貢米が集まり、米切手が流通した。JPXの説明では市場は1697年に堂島へ移り、1730年に正米商いと帳合米商いが幕府に公認された。正米は米切手を扱い、帳合米は代表的な米の銘柄を帳面上で取引する。会員制度と清算機能を持ったことが、組織的先物市場としての評価につながっている[1]。ここでの独自性は、「米がないのに売った」という奇抜さだけでは説明できない。異なる産地・品質の米を代表価格にまとめ、取引者を組織し、売買の決着をつける制度を整えた点にある。ただし、江戸期の清算を現在の中央清算機関と同じ法的保証、担保管理、破綻処理制度として扱うことはできない。
アムステルダム――堂島以前の将来取引
オランダではVOC株式を背景に、17世紀初頭から将来の受渡しを約束する取引が発達した。Gelderblom・Jonkerは1550~1650年のアムステルダムを先物・オプション発展の重要な舞台として論じている[2][3]。当時の文献がfuturesという語で論じられることもあるが、本稿では現代の取引所先物と混同しないよう、契約実態に即して先渡し・オプションと表記する。チューリップ相場も将来取引の歴史に登場するが、17世紀のオランダ金融をチューリップだけで代表させるのは不適切である。株式、海運、信用、決済の仕組みが重なった市場の発展として理解した方が、堂島との比較にも有効である。
シカゴ――標準化を拡張する
CFTCの制度史では、CBOTは1848年に穀物の現物市場として成立した。1865年には証拠金と受渡しに関する正式規則が整えられた[4]。したがって「1848年から完成した現代型先物制度があった」という説明も正確でない。現物集散地、先渡し契約、標準化、履行管理という過程を経て制度が形になった。
| 比較項目 | 堂島 | アムステルダム | シカゴ(CBOT) |
|---|---|---|---|
| 基準となる年代 | 1697年移転、1730年公認 | 17世紀初頭のVOC関連取引、さらに前史あり | 1848年設立、1865年正式規則 |
| 主な対象 | 米切手、帳合米 | 株式、先渡し、オプション | 穀物の現物・先渡しから標準先物へ |
| 主な参加者 | 米商人、仲買など | 商人、投資家、仲介者 | 穀物商、仲介者、生産・流通関連 |
| 標準化の特徴 | 代表銘柄、期間・取引慣行 | 個別契約と市場慣行の発達 | 品質、数量、受渡し条件の標準化 |
| 履行管理 | 会員・清算機能 | 契約、仲介、相殺等の慣行 | 証拠金・受渡し規則が発展 |
| 現代の中央清算との同一視 | 不可 | 不可 | 設立時点では不可 |
| 同じ定義の歴史的出来高 | 本調査で未取得 | 本調査で未取得 | 本調査で未取得 |
表の根拠は[1–4]。歴史的市場規模を順位づけするための共通統計は確認できなかった。米の石数、株式の額面、契約件数、想定元本を並べても市場の大小にはならない。同じ期間・同じ売買計上法で、取引額を当時の経済規模で割るなどの再構成が必要である。「世界最古」は定義を付した方が歴史的に強い表現になる。堂島は組織的先物取引所の先駆けであり、先渡し・オプション一般には欧州を含む長い前史がある。三市場が一直線に制度を伝承した証拠も今回確認できない。共通課題への制度的な応答として比較できるが、堂島からシカゴへの直接伝播を断定することはできない。
第3章 先物とオプションの金融工学
先物は双方が契約に基づく損益・決済義務を負う。オプションは買い手が権利を持ち、売り手は行使等に対応する義務を負う[20]。買う権利をコール、売る権利をプットという。権利の代金がプレミアムである。以下は理論説明用の仮想例である。原資産価格をS、契約価格・権利行使価格を100、プレミアムを10、数量を1とし、満期損益を比べる。費用・金利・税金は含めない。
| 戦略 | 満期損益 | S=60 | S=100 | S=140 | 主な最大損失 |
|---|---|---|---|---|---|
| 先物買い | S−100 | −40 | 0 | +40 | 下限価格に依存、証拠金超過あり |
| 先物売り | 100−S | +40 | 0 | −40 | 価格上昇に理論上の上限なし |
| コール買い | max(S−100,0)−10 | −10 | −10 | +30 | プレミアム10 |
| プット買い | max(100−S,0)−10 | +30 | −10 | −10 | プレミアム10 |
| コール裸売り | 10−max(S−100,0) | +10 | +10 | −30 | 理論上無制限 |
| プット裸売り | 10−max(100−S,0) | −30 | +10 | +10 | Sの下限に依存 |
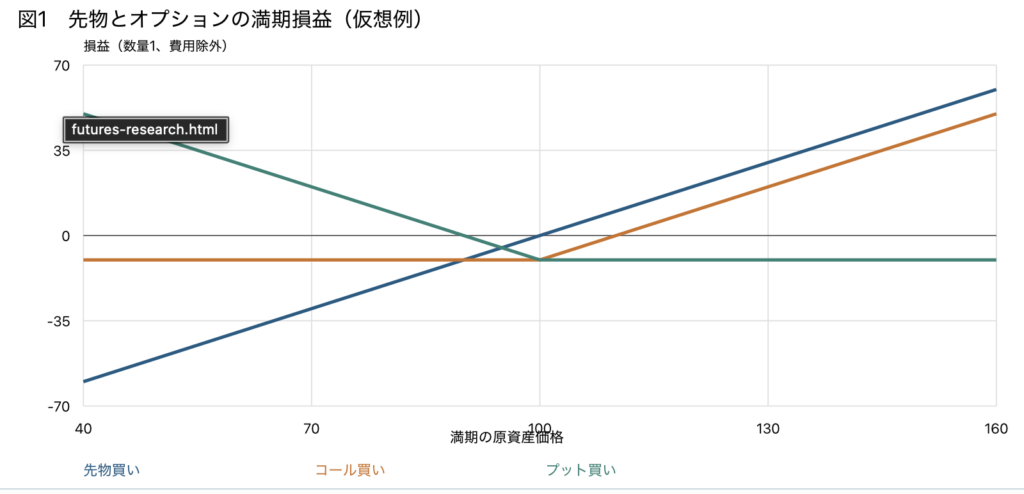
コール買いの損益分岐点は110である。価格が100から105へ上がっても、満期の受取額5では支払った10を回収できない。「上がると予想し、実際に上がったのに損をする」ことはオプションでは普通に起きる。満期前の価格は予想変動率、残存期間、金利などにも左右される。時間価値の減少は一般的傾向であり、全契約が毎日一定額ずつ減るわけではない。先物で想定元本100万円、必要証拠金10万円なら、元本の5%変動は5万円であり、証拠金に対して50%に相当する。証拠金は頭金でも損失上限でもない。差入額を小さくできることと、リスクを小さくできることは別である。現物とプット買いを組み合わせれば、満期の下落リスクを抑えられる。先物買いとプット買いでも満期損益の下側を制限できる場合があるが、途中の証拠金支払い、満期・数量・参照指数の不一致は残る。先物オプションは行使時に先物建玉へ変わる場合があるため、買いオプションの損失限定を維持するには、行使・自動行使後の処理まで確認する必要がある。満期は商品ごと・限月ごとに決まる。月次契約とは「必ず1か月保有する」という意味でない。数か月先の限月を今日買い、翌日に反対売買することも制度上は可能だが、相手注文がなければ希望価格で決済できない。ロールとは今の限月を閉じ、次の限月を新規に取引する行為であり、手数料と価格差を伴う。
第4章 先物市場の重大事故と教訓
ベアリングス――損失より先に統制が壊れていた
1995年のベアリングス破綻は、無断取引と損失隠蔽、取引と管理の分離不足などを考える基本事例である。英国議会の説明では累積損失は8億2,700万ポンドに達した[5]。資金を送り続ける本部側が、なぜ必要なのかを独立に照合できなければ、日々の決済は損失発見の仕組みとして機能しない。
WTI――価格はゼロで止まるとは限らない
2020年4月20日、WTIの2020年5月限は1バレル当たりマイナス37.63ドルで清算値が決まった。需要急減、供給過剰、貯蔵制約、期近の流動性と受渡し条件が重なった事例である。CFTC報告は暫定版で、原因の解明が完了したと扱うべきではない[6]。この日はすべての原油、すべての満期が同じ価格になったわけではない。特定の場所・時期の受渡し義務が価格を左右した。先物買いの損失を「買値×数量で必ず止まる」と説明する危険性も示している。
LMEニッケル――ヘッジも資金繰りで破綻する
2022年3月、LMEはニッケル取引を停止し、一部取引を取り消した。大口の売り建玉、店頭取引を含む集中、急騰時の買い戻し、監視・統制の問題が重要である[7]。FCAは2025年、厳しい市場ストレスに対応するシステム・統制の不備でLMEに約920万ポンドの罰金を科した[15]。これは投資家全体の損失額ではない。
| 年・事例 | 対象 | 拡大の仕組み | 数字の意味 | 制度上の教訓 |
|---|---|---|---|---|
| 1995 ベアリングス | 株価指数先物・オプション等 | 無断取引、隠蔽、監督不備 | 累積損失8.27億ポンド | 取引と照合・管理を独立させる |
| 2020 WTI | 2020年5月限原油 | 需要・保管・満期・流動性の複合 | −37.63ドル/バレルは清算値 | 負価格と受渡しを想定する |
| 2022 LME | ニッケル | 建玉集中、追証、買い戻し、監視不備 | 総損失は本調査で確定せず | 店頭分も含めた集中・資金管理 |
共通しているのは、価格予想の誤りが資金繰り問題へ変わる経路である。損失発生、証拠金増額、資金不足、強制的な売買、さらなる価格変動という連鎖が起きる。清算機関は相手方信用リスクを抑えるが、自分の相場損失や希望価格で撤退できないリスクを消してはくれない。GPU市場でも、指数が適切でも板が薄ければ注文は約定しない。現物利用収入がある事業者のヘッジであっても、その収入より証拠金支払いが先に来れば資金繰りに詰まる。新しい商品ほど価格の議論と現金の議論を分ける必要がある。
後編 GPU計算能力市場とAI時代の投資戦略
第5章 GPU計算能力は新しい商品になるのか
GPUは多数の演算を並列に実行する装置であり、AIの学習と推論に使われる。学習はモデルを作る過程、推論は完成したモデルを使う過程である。いずれも演算性能だけでなく、メモリ容量・帯域、GPU間通信、ソフトウェア、電力、冷却に制約される。
| GPU | NVIDIAの参照構成におけるメモリ | 帯域 | 着目すべき違い |
|---|---|---|---|
| H100 | 80GB HBM3 | 3.35TB/s | Hopper世代の主要な既存設備 |
| H200 | 141GB HBM3e | 4.8TB/s | 容量・帯域増による用途適合性 |
| B200 | 180GB HBM3e | 最大8TB/s | Blackwell世代。構成・精度で性能差 |
表はHGX参照構成の比較であり、同名製品のあらゆる構成を一括した仕様ではない[16]。「B200はH100の何倍」と用途を省いた単一倍率で比較することは避けたい。価格も四つに分ける。GPU本体価格は装置の取得価格、レンタル価格は一定時間の利用料、先物価格は特定期間・指数に連動する金融契約の価格、計算コストは一定品質の仕事を完了する費用である。1時間6ドルのGPUでも、1時間3ドルのGPUの3倍の有効処理量が出れば、同じ仕事の費用は低くなり得る。逆に、データ移動や待ち時間で性能を使い切れなければ、新世代でも高くつく。供給制約には半導体の製造・先端実装、HBM、サーバー、受電設備、電力系統接続、冷却設備がある。GPUの出荷増がそのまま利用可能なGPU時間の増加になるとは限らない。ここから、長期的な性能向上と短期的なレンタル料上昇が両立する。
第6章 GPU価格動向と先物市場――商品ページより通知を読む
発表から約定までを分ける
本調査で最も重要な発見は、GPU先物の宣伝ページと最新の運用通知の間に状態の違いがあることである。
| 市場・項目 | 確認した一次資料 | 調査時点の判定 |
|---|---|---|
| CME構想 | 2026年5月12日発表 | 計画の存在を確認 |
| CME開始予定 | 8月11日、10月5日開始予定と発表 | 規制審査を条件とする予定 |
| CME延期 | 9月28日Globex通知 | 規制審査により延期と明記 |
| CME参考価格 | 10月12日通知、15日配信予定 | non-tradable、売買不能の価格曲線 |
| ICE構想 | 5月19日ICE・Ornn発表 | 計画の存在を確認 |
| ICE最新の重要通知 | 9月29日通知 | 上場時期未定。仮想清算値を含む参考データ |
| ICE商品・満期ページ | HPR・BKLの仕様、10月5日のFTD表示 | 表示のみでは取引開始と認定しない |
| 承認・開始・初約定 | 後続の確定資料・約定統計 | 本調査で確認できず |
| 日本個人の注文受付 | 商品別の業者受託確認 | 本調査で確認できず |
根拠は[8–14]。ICEの満期ページには10月5日というFirst Trade Dateが表示される一方、9月29日通知は上場日未定とする。本稿はこの矛盾を隠さず、更新通知と約定データがそろうまで開始済みと断定しない。CMEの画面にGPU1というコードが流れても、10月の通知に照らせば、それだけでは売買可能の証拠にならない。CFTCは8月19日に計算能力デリバティブについて意見募集を公表している[14]。意見募集、商品届出、規制上の手続完了、業者による顧客受託、実際の約定は別の段階である。また、米国の先物上場手続をすべて一律の「政府の個別承認」と呼ぶことも避け、商品ごとの手続を確認する必要がある。
公開されている契約設計
| 項目 | CME案 H100/B200 | ICE案 H100/B200 |
|---|---|---|
| コード | GPU1/GPU2 | HPR/BKL |
| 参照価格 | Silicon Dataのネオクラウド指数 | Ornn OCPI |
| 通貨・単位 | 米ドル/GPU時間 | 米ドル/GPU時間 |
| 契約数量 | 固定730 GPU時間 | 対象月・期間の時間数 |
| 決済 | 現金決済 | 現金決済、月内指数の日次値平均 |
| 公開限月設計 | 36か月先までの月次契約 | 最大24連続月次契約 |
| 価格刻み等 | 1ティック7.30ドル。数量から0.01ドル/時間相当 | 引用単位0.001ドル。取引種別の最小変動は規則確認 |
| 実売買・流動性 | 未確認 | 未確認 |
| 個人向け必要証拠金・総費用 | 未確認 | 未確認 |
出典[10][12][13]。CMEは仕様を示していても開始延期中として扱う。ICEページの証拠金関連数値も、単位・掛け算・顧客追加証拠金を確認せず「1契約0.4ドル」等と紹介してはならない。36か月・24か月という公開設計があるため、「GPU先物は最長1年」という一般化には根拠がない。もっとも、遠い限月が存在する設計でも実際に注文相手がいるとは限らず、上場後の実際の限月一覧で確認する必要がある。
現物価格の時系列を作れたか
Silicon DataはGPUモデル別・ネオクラウドと大手クラウド別の指数を公開している。ところが取得したH100ページには、2026年10月20日の表示値7.14ドル/GPU時間と、FAQの「現在価格」2.53ドル/GPU時間が同居していた[17]。更新時点、表示区分、埋め込みデータの対応を独立照合できないため、本稿ではいずれも確定した現行のネオクラウド指標として採用しない。これは市場価格を捏造してよい理由にはならない。比較可能な長期時系列を取得できなかったため、H100が過去何%下がった、直近何%上がったという確定的なグラフは作成しなかった。H200・B200との価格順位も、異なる日時・条件の表示値を混ぜて順位づけしない。
| データ項目 | 今回の取得状況 | 原稿での扱い |
|---|---|---|
| H100現物指数の現行値 | 同一ページ内で表示不整合 | 確定値を保留 |
| GPU別長期価格時系列 | 同条件の系列を未取得 | 騰落率・回帰分析は未実施 |
| 先物約定値・日次出来高 | 未確認 | 0とみなさず未確認 |
| 建玉・売買スプレッド・板厚 | 未確認 | 売買可能性を断定しない |
| 参考先渡し曲線 | 配信通知を確認 | 実際の約定価格と区別 |
価格指数には、対象GPUの仕様、地域、契約期間、クラスター規模、ネットワーク、観測が提示価格か実約定か、欠測時の扱い、外れ値処理、訂正ルールが必要である。少数事業者の提示価格を参照するなら、実際に売れない価格が指数へ影響する可能性も検討すべきだ。指数の透明性は、計算式の公開だけでは完結しない。
計算能力を倉庫に保管できないという問題
米は保管費用を払って秋から冬へ持ち越せる。しかし今日使わなかった1GPU時間を、明日の2時間として取り戻すことはできない。GPU装置は資本設備として保存できても、その日に供給できるサービス時間は消える。従って通常の保管可能商品と同じ現物保有による裁定が、そのまま成立するとは限らない。先物価格は将来現物価格の単純な予報でもない。ヘッジ需要、リスク負担、流動性、資金調達などが影響する。公開前の契約から作る参考曲線を、投資家が売買して形成した市場予測と同一視しないことが重要である。
第7章 短期・中長期の価格シナリオ
予測対象は「同じGPU・同じ条件のドル建てレンタル価格」である。GPU全体の売上高や、性能調整後の計算費用とは分ける。確率や具体的な将来ドル価格を裏づける系列がないため、以下は条件付きシナリオである。
| 期間 | 上昇する条件 | 横ばいになる条件 | 下落する条件 | 観測する指標 |
|---|---|---|---|---|
| 1か月 | 大型案件集中、障害、稼働枠の不足 | 既存契約で吸収 | 短期余剰枠の放出 | 利用可能台数、期間別見積り |
| 3か月 | 新モデル開発と推論需要増 | 需要増と新設備稼働が均衡 | 新規クラスターの稼働 | 稼働率、納入・受電の時期 |
| 6か月 | 電力・冷却・HBMの制約 | 地域ごとの過不足が相殺 | 競争・代替GPUへの移行 | 地域別価格差、供給増 |
| 1年 | 効率化を超える需要拡大 | 値下がりを需要が吸収 | 世代交代、旧GPUの余剰 | GPU別稼働率、実効処理費用 |
| 2年 | AI利用拡大と受電遅延の継続 | 用途別に価格が分化 | 新世代設備・専用半導体が代替 | 設備計画の実現率、世代別需要 |
| 3~5年 | 新用途が供給を継続的に上回る | 新旧設備の役割が分化 | 性能向上、競争、旧世代陳腐化 | 同品質タスク費用、設備回収率 |
長期に計算費用が下がると考えても、特定GPUの来月価格が下がるとは限らない。逆にAI市場の売上高が伸びても、供給がより速く増えればレンタル単価は下がり得る。個人の投資判断で必要なのは「AIが伸びる」という大きな物語だけでなく、対象指数・限月・購入価格に対して予想がどれほど違うかである。定量化できるのは条件付き感応度である。仮に数量730時間なら、価格が0.10ドル/時間動くと1契約73ドル、0.50ドルなら365ドル動く。この関係は算術であり、その変動が起きる確率を示していない。
第8章 日本の個人投資家と自己資金100万円
実際に口座を開いて取引できるのか
日本の業者に海外先物サービスがあることと、GPU先物を日本居住個人に提供することは別である。IB証券には先物や海外デリバティブの案内があるが、GPU1・GPU2・HPR・BKLについて日本居住個人の新規注文受付を確認できなかった[18]。従って同社を「GPU先物の取扱業者」とは記載しない。他の業者についても、今回その条件を確定できた会社はない。
| 確認項目 | 2026年10月21日の判定 |
|---|---|
| 日本居住個人向けGPU先物取扱会社 | 確認できず |
| GPU商品別口座条件・取引許可 | 未確認 |
| 最小契約単位 | 公開仕様上は各契約の1枚を基準。顧客受託条件は未確認 |
| 必要証拠金・増額時ルール | 未確認 |
| 売買・清算・取引所・データ・両替を含む費用 | 未確認 |
| GPUオプションの上場と購入経路 | 未確認 |
| 満期前の反対売買 | 制度設計と実際の板・受託の双方の確認が必要 |
問い合わせるなら「日本居住個人として、取引所名と商品コードを指定した新規・決済注文が可能か」「初期・維持証拠金」「負残高時の債務」「取引所停止時と満期の処理」「年間損益書類の税務区分」を書面で確認する。一般的な口座審査では本人確認、居住地、知識・経験、資力等が関わるが、GPU固有の可否や必要金額を一般案内から補ってはいけない。
仮想シミュレーションの前提
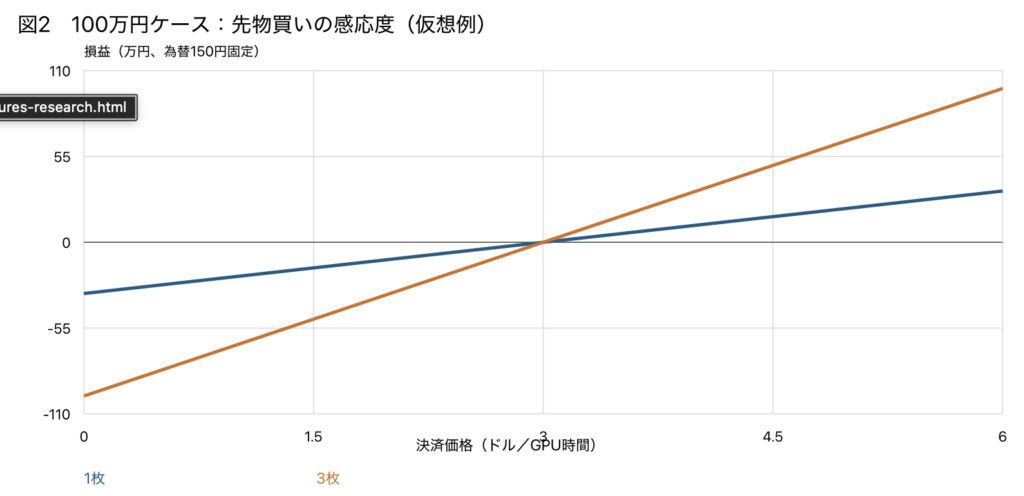
自己資金100万円、仮定為替1ドル150円、当初先物価格3ドル/GPU時間、数量730時間/枚とする。為替は現在の相場ではない。1枚の想定元本は2,190ドル、32万8,500円である。CMEの公表数量を参照した算術であり、CMEの実際の取引開始、証拠金、注文受付を仮定していない。損益(円)=枚数×730×(決済価格−3)×150。売り建ては符号を逆にする。手数料、金利、税金、スリッページは除外する。想定証拠金は設定せず、証拠金効率や実際に建てられる枚数は判定しない。
| 決済価格 ドル/時間 | 買い1枚 | 売り1枚 | 買い3枚 | 買い10枚 |
|---|---|---|---|---|
| 0 | −328,500円 | +328,500円 | −985,500円 | −3,285,000円 |
| 1.5 | −164,250円 | +164,250円 | −492,750円 | −1,642,500円 |
| 2.5 | −54,750円 | +54,750円 | −164,250円 | −547,500円 |
| 3 | 0円 | 0円 | 0円 | 0円 |
| 3.5 | +54,750円 | −54,750円 | +164,250円 | +547,500円 |
| 4.5 | +164,250円 | −164,250円 | +492,750円 | +1,642,500円 |
| 6 | +328,500円 | −328,500円 | +985,500円 | +3,285,000円 |
10枚は想定元本328万5,000円であり、100万円以内に収まらない。必要証拠金次第で建玉を持てる可能性と、損失を100万円に抑えられることは別問題である。表のゼロ価格は損失下限を保証しない。価格の下限規則が未確認である以上、買い建ての絶対的最大損失も断定できない。3枚は想定元本98万5,500円で、価格がゼロなら損失98万5,500円となる。全額相当を用意しても、証拠金増額や費用、為替、負価格等を含めた安全性は保証されない。1枚に減らせば感応度は下がるが、安全な投資になるわけではない。
オプションによる損失限定は、存在確認が先
以下は実在確認の取れていない仮想GPUオプションである。数量730、権利行使価格3ドル、プレミアム0.30ドル/時間、為替150円とする。買いコール・買いプットとも支払額は32,850円で、オプション部分の最大損失はこの額と費用である。満期に現金決済し、先物建玉を引き継がない条件を置く。
| 決済価格 | 仮想コール買い1枚 | 仮想プット買い1枚 |
|---|---|---|
| 1.5 | −32,850円 | +131,400円 |
| 2.5 | −32,850円 | +21,900円 |
| 3 | −32,850円 | −32,850円 |
| 3.5 | +21,900円 | −32,850円 |
| 4.5 | +131,400円 | −32,850円 |
コールの満期損益分岐点は3.30ドル、プットは2.70ドルである。予想が当たっても値動きが小さければ損をする。毎回プレミアムを支払う買い直しは損失を積み重ね得るため、1回の損失限定と年間予算の限定を別に決める必要がある。
為替・税金・撤退可能性
ドル損益が365ドルなら、換算時の為替135円で49,275円、150円で54,750円、165円で60,225円になる。実務では日々の決済時点の為替や手数料が関わる。またドルを担保として保有すれば、そのドル元本自体の為替変動が別に発生する。税務では「自分のお金で取引したから雑所得」「海外先物だから一律20.315%」とは判断できない。国税庁は一定の先物取引に申告分離課税の特例を設けるが、外国市場の商品が同じ扱いになるかは商品の法的区分、取引市場、契約経路等の確認が必要である[19]。GPU商品固有の判定は未確認であり、総合課税となる場合も含めて個別照会する必要がある。対象となる国内制度の税率を、そのまま未確認の海外GPU契約へ当てはめた手取り計算は行わない。損切り注文も約定を保証しない。買い気配と売り気配の差、注文数量、約定頻度を確認し、逆指値の発動時に価格が飛ぶ可能性を織り込む。出来高ゼロとデータ未取得は異なるが、取得できない状態では撤退計画を検証できない。
| 戦略 | 利益の条件 | 主な損失・問題 | 現時点の判断 |
|---|---|---|---|
| 先物買い | 購入価格より決済価格が上 | 追証、下落、為替、流動性 | 受託と板の確認まで保留 |
| 先物売り | 購入時より決済価格が下 | 上昇時の損失上限なし | 資金100万円の損失上限と両立しない |
| 仮想コール・プット買い | 方向と値幅が費用を上回る | プレミアム消失、期限 | 商品の存在・仕様確認が先 |
| 観測のみ・取引見送り | 投資利益は発生しない | 機会損失の可能性 | 未確認事項が多い現状で合理的 |
100万円は「全部を証拠金にする額」ではなく、研究対象の資金上限である。想定元本、途中の資金需要、最悪損失、取引停止、撤退条件が説明できなければ、買わないことも立派な意思決定になる。
第9章 堂島からGPUへ――金融市場の進化
米、穀物、原油、金利、そして計算能力。対象が変わっても、市場の成立条件は似ている。価格を比べられる標準、信頼できる参照値、売りたい人と買いたい人、決済の仕組み、資金不足時の処理が必要になる。しかしGPUには特有の難しさがある。装置の世代交代が速く、同じ1時間でも得られる成果が違う。大手クラウド、ネオクラウド、個別契約ではサービス品質と価格条件が異なる。現金決済であれば物理的受渡しは不要だが、実際の利用料と指数の差であるベーシスリスクが残る。例えばH100の利用料をヘッジしても、事業者が必要とする大規模クラスターの通信性能や地域条件が指数と違えば原価は固定されない。B200への移行が進むと、H100先物だけでは新しい設備投資の収入を守れない場合もある。技術的な代替性と金融契約の代替性を分けて考えるべきである。一方、適切な先物が育てば、データセンターの収入計画やAI企業の調達予算を安定させる可能性がある。将来価格をヘッジできることは設備投資の評価を助ける。ただし、先物があるだけで融資が必ず安くなる、投資回収が保証されるという段階にはない。市場の成熟は、実需の利用と継続的な約定で評価する必要がある。
終章 未来の計算能力に価格をつける時代
人類が将来価格を取引してきたのは、不確実な未来の下でも生産し、仕入れ、設備を造るためである。先物は未来を確実にする装置ではない。不確実性を契約に切り分け、他者と分担する装置である。事故が繰り返されるのは、相場が動くからだけではない。価格リスクを移したつもりで資金繰りを見落とし、標準化したつもりで品質差を見落とし、取引所に任せたつもりで撤退不能を見落とす。金融の歴史が教えるのは、予測の精度以上に制度と現金の流れを見る必要性である。GPU先物は、その新しい試験場となり得る。ただし現在の重要な問いは「どの限月を買えば儲かるか」以前に、「表示された価格は売買できる価格か」「契約を閉じる相手はいるか」「想定外の資金請求に耐えられるか」である。堂島から学ぶべきなのは投機の古さだけではない。市場を成立させるために制度を作り続けてきた知恵である。
参考文献・出典一覧
すべて2026年10月21日閲覧。引用番号は本文の句点の前に置いた。公式資料間の不一致は第6章に記載した。本文の理論説明・算術例・シナリオは筆者による整理であり、外部資料による将来価格予測ではない。
[1] 日本取引所グループ「当社前史」/堂島米市場。堂島の1697年移転、1730年公認と制度。 https://www.jpx.co.jp/corporate/about-jpx/history/02-03.html [2] Gelderblom, O. & Jonker, J. (2005), Amsterdam as the Cradle of Modern Futures Trading and Options Trading, 1550–1650. 大学研究者書誌。 https://research-portal.uu.nl/en/publications/amsterdam-as-the-cradle-of-modern-futures-trading-and-options-tra/ [3] Gelderblom & Jonker (2004), Completing a Financial Revolution: The Finance of the Dutch East India Trade and the Rise of the Amsterdam Capital Market, 1595–1612, Journal of Economic History. 公開要旨・書誌確認。 https://www.cambridge.org/core/journals/journal-of-economic-history/article/abs/completing-a-financial-revolution-the-finance-of-the-dutch-east-india-trade-and-the-rise-of-the-amsterdam-capital-market-15951612/452246ECA55A3BC0018327431BAB30EF [4] CFTC, History of the CFTC: pre-CFTC history. CBOTの1848年設立と1865年規則。 https://www.cftc.gov/About/HistoryoftheCFTC/history_precftc.html [5] 英国政府・議会、Report into the collapse of Barings Bank (1995)/18 July 1995議会説明。 https://www.gov.uk/government/publications/report-into-the-collapse-of-barings-bank / https://publications.parliament.uk/pa/ld199495/ldhansrd/vo950718/text/50718-10.htm [6] CFTC (2020), Interim Report on NYMEX WTI Crude Contract Trading on and around April 20, 2020. https://www.cftc.gov/PressRoom/PressReleases/8315-20 [7] LME, Independent nickel market review, Oliver Wyman報告への公式入口。 https://www.lme.com/en/trading/initiatives/nickel-market-independent-review [8] CME (2026-08-11), Compute futures October 5計画発表。 https://www.cmegroup.com/media-room/press-releases/2026/8/11/cme_group_and_silicondatatolaunchcomputefuturesonoctober5tounloc.html [9] CME Globex Notice (2026-09-28), Compute Futures—Postponed。開始延期を明記。 https://www.cmegroup.com/notices/electronic-trading/2026/09/20260928.html [10] CME, Compute Futures. 数量730 GPU時間、36か月、現金決済等の公開設計。 https://www.cmegroup.com/markets/energy/power/compute-futures.html [11] CME Globex Notice (2026-10-12), Silicon Data Rental Indices Forward Curve Market Data。売買不能の価格曲線。 https://www.cmegroup.com/notices/electronic-trading/2026/10/20261012.html [12] ICE Futures U.S. (2026-09-29), New Compute Index Reference Data to be Made Available on Monday, October 5, 2026. 上場日未定、仮想日次清算値と契約案。 https://www.ice.com/publicdocs/futures_us/exchange_notices/ICE_Futures_US_Exchange_Notice_ORNN_Compute_4Q2026_20260929.pdf [13] ICE, OCPI H100/B200 Futureの商品仕様・満期表示。 https://www.ice.com/products/83050006/Ornn-Compute-Price-Index-OCPI-H100-Future / https://www.ice.com/products/83050009/Ornn-Compute-Price-Index-OCPI-B200-Future/expiry [14] CFTC (2026-08-19), Requests Comment on the Listing of Compute Derivatives Contracts. https://www.cftc.gov/PressRoom/PressReleases/9286-26 [15] FCA (2025), First FCA enforcement action and fine against a Recognised Investment Exchange. LMEの統制不備と罰金。 https://www.fca.org.uk/news/press-releases/first-fca-enforcement-action-and-fine-against-recognised-investment-exchange [16] NVIDIA, HGX AI Factory Components, H100/H200/B200参照構成。 https://docs.nvidia.com/enterprise-reference-architectures/hgx-ai-factory-h100-h200-b200/latest/components.html [17] Silicon Data, H100 Rental Price Index. 取得時の価格表示不一致を検出、確定価格には不採用。 https://www.silicondata.com/products/silicon-index/h100 [18] IB証券「先物取引」「市場デリバティブ取引に係るご注意」。一般サービス・審査条件の確認に限定。GPU個別受託の証拠ではない。 https://www.interactivebrokers.co.jp/jp/trading/products-futures.php / https://www.interactivebrokers.co.jp/aces/Agreement/AgreementVersion/4129/5702 [19] 国税庁No.1522「先物取引に係る雑所得等の課税の特例」。GPU個別契約の課税判定ではない。 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1522.htm [20] CME, Fundamentals of Options on Futures. 権利・義務と基本構造。 https://www.cmegroup.com/education/whitepapers/fundamentals-of-options-on-futures
図表・計算・公開時の注記
比較表、事故表、GPU調査表、シナリオ表、100万円ケースを本稿に統合した。図1と図2は本稿の仮定に基づく独自の算術図であり、市場データの転載ではない。図の数値は将来予測でも投資勧誘でもない。写真や取引所ロゴは使用していない。出典サイトの画面・チャートを転載する場合は別途利用条件を確認すること。
未実施・未確認:有料価格履歴の取得、同条件の長期GPU価格分析、実際の先物出来高・建玉・板の確認、業者への直接照会、GPU商品固有の税務照会。これらを確認したように記述していない。公開直前には、とくにCME・ICEの再開/開始通知と日本個人の受託条件を再確認する必要がある。